

借道ETF捕获芯片周期:2026年四季度半导体ETF配置逻辑与SGX投资者工具箱
2026年四季度半导体行情延续结构性分化,AI算力与成熟制程冷暖不均,选股难度显著上升,半导体ETF成为捕获芯片周期的低摩擦工具。本文系统解析全球半导体ETF三大类型、SGX投资者的三条参与路径、四季度建仓节奏与仓位纪律,并梳理估值集中、政
0 篇相关文章
2026年四季度半导体行情延续结构性分化,AI算力与成熟制程冷暖不均,选股难度显著上升,半导体ETF成为捕获芯片周期的低摩擦工具。本文系统解析全球半导体ETF三大类型、SGX投资者的三条参与路径、四季度建仓节奏与仓位纪律,并梳理估值集中、政
2026年AI算力建设从“买芯片”迈向“建产能”,半导体设备作为产业链“卖铲人”重新成为投资焦点。本文解析设备环节的寡头格局、现金流模式与技术迭代复购三大结构性优势,拆解AI封装扩产、存储回暖与全球建厂潮三重驱动力,梳理周期风险,并为新加坡
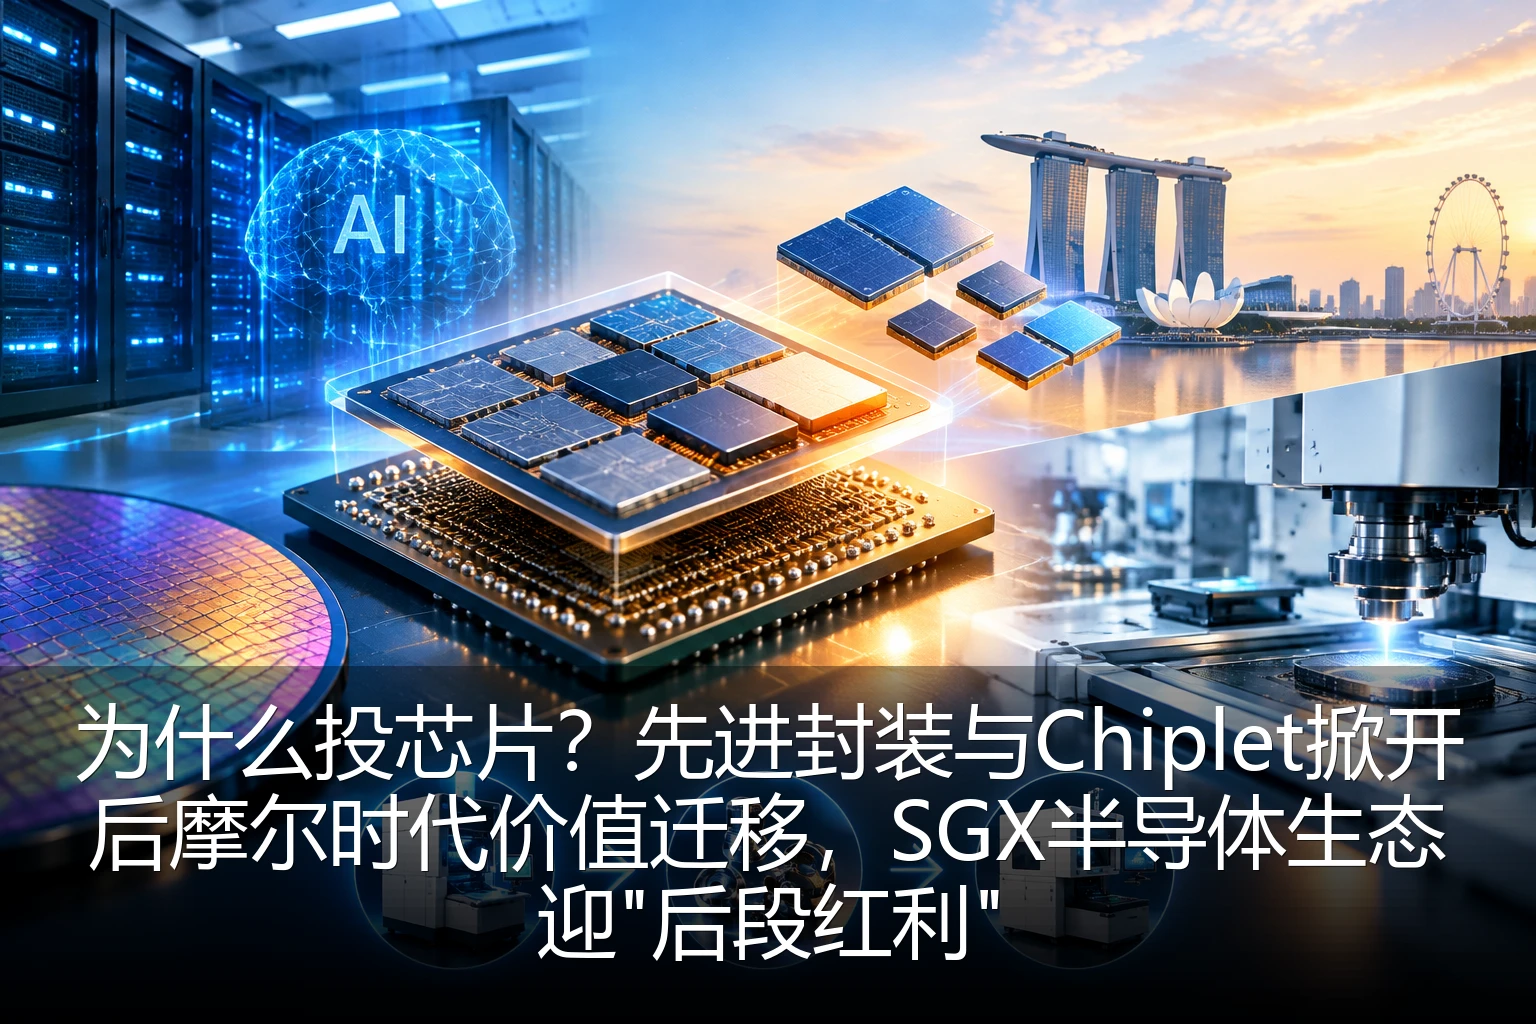
AI算力需求正把半导体竞争的主战场从前道制程推向后道封装,先进封装与Chiplet重构着芯片价值链的利润分配。本文从技术演进、设计范式变革、设备材料机会,到新加坡封测生态与新交所上市半导体企业,系统解析"为什么投芯片"的第三条答案线,为投资
全球芯片供应链从“效率优先”转向“韧性优先”,新加坡与东南亚凭借设备制造、封测产能与区域协同成为这一轮再平衡的核心受益区域。本文从AI需求外溢、产能多元化承接与估值重估三条逻辑出发,解析“为什么投芯片”的枢纽视角新答案,并提示周期波动、产能
本文深入分析了2026年第三季度全球晶圆代工市场的定价逻辑演变。文章指出,随着AI需求的持续高涨,先进制程维持高溢价;与此同时,成熟制程结束了长达一年的价格战,供需关系逐步回归平衡。文中还探讨了这一趋势对SGX科技板块及相关半导体供应链企业
2026年8月,随着AI热潮进入理性沉淀期,科技板块投资逻辑正经历深刻变革。本文深入解析从单纯的算力追逐转向“能源-计算”共生基础设施红利的投资新范式,探讨SGX科技股在这一转型期的估值重构机遇。
2026年8月深度解析:随着全球地缘政治格局演变与数据安全法规收紧,'主权AI'正成为驱动半导体资本支出新引擎。本文探讨为何投资逻辑正从通用GPU转向定制化ASIC,以及这一趋势如何重塑SGX科技板块与全球供应链价值。
2026年8月半导体市场深度分析:探讨AI与汽车芯片供需紧张下的库存水位变化,分销商策略转型,以及SGX科技股在库存管理优化中的投资机遇。
2026年8月,随着自动驾驶与AI视觉技术的全面落地,CMOS图像传感器(CIS)市场迎来结构性复苏。本文深度解析汽车电子与高端智能手机驱动下的供需格局,探讨CIS报价走势及对半导体产业链的投资影响。
随着AI大模型参数规模突破十万亿级,数据中心热设计功耗(TDP)逼近物理极限,传统风冷架构全面失效。从冷板式液冷到浸没式冷却,散热正成为决定AI芯片出货量的核心瓶颈。本文深度解析液冷2.0时代如何重构半导体产业链,探讨为什么投芯片的底层逻辑

