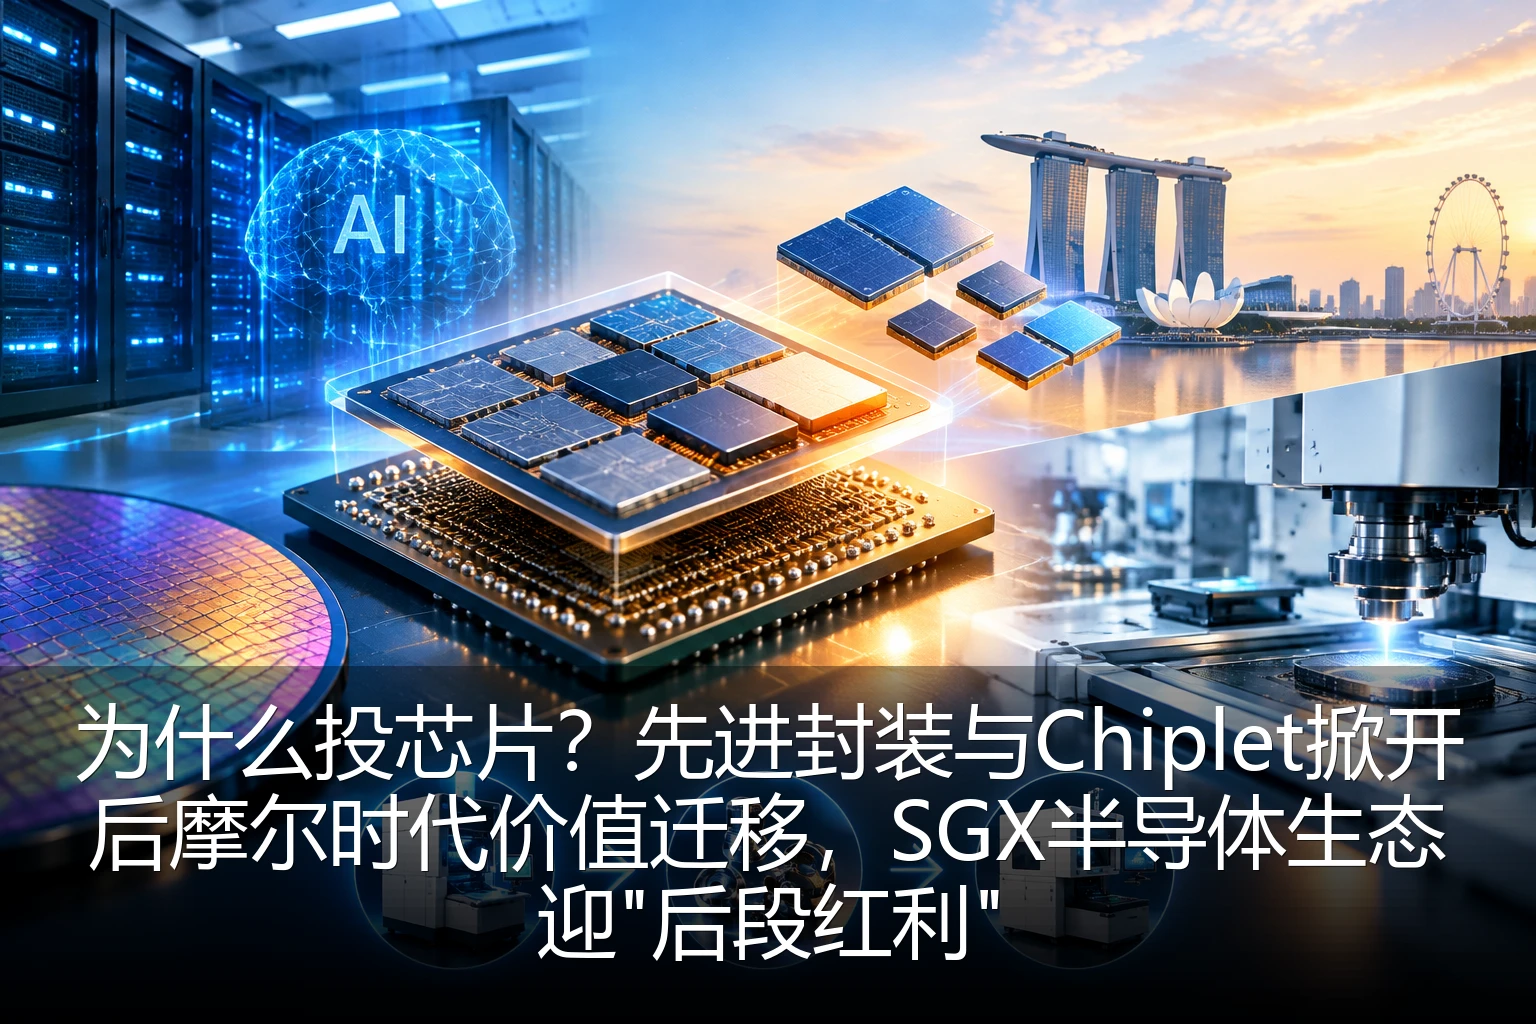
当AI大模型的参数规模以肉眼可见的速度膨胀,半导体行业却发现,真正卡住算力"脖子"的,已经不再只是那几纳米的制程数字。过去两年,全球AI加速器供不应求的背后,先进封装产能的紧张程度一度甚于晶圆代工本身。对投资者而言,"为什么投芯片"这个问题的答案,正在从单一的前道制程竞赛,扩展为一条覆盖设计、制造与后道封装的完整价值链。
价值链重心迁移:从"前道"到"后道"
过去半个世纪,半导体行业的估值溢价几乎全部绑定在制程微缩上——谁能把晶体管做得更小,谁就掌握定价权。但进入"后摩尔时代",物理极限与成本曲线的双重压力,让制程推进的节奏明显放缓,部分先进节点的单位晶体管成本甚至不降反升。与此同时,AI芯片对互连带宽、内存带宽与功耗密度提出了前所未有的要求,这些需求恰恰无法靠传统平面封装满足。
于是,产业价值重心开始向后道倾斜。以2.5D/3D封装、高带宽内存(HBM)为代表的先进封装技术,成为释放先进制程潜力的关键一环。行业普遍观察到,封装环节在高端芯片总成本中的占比持续抬升,先进封装细分市场的增速也显著高于封装行业整体水平。这意味着,芯片产业链的利润池正在被重新划分,"后段"不再是低毛利的代名词。
Chiplet:把大芯片"拆开做、拼起来用"
如果说先进封装解决的是"怎么装",那么Chiplet(芯粒)回答的则是"装什么"。Chiplet的核心思想,是把过去一颗追求极限的大芯片,拆解为多个用不同工艺、分别生产的小芯粒,再通过先进封装集成在一起。这样做的好处是多重的:小芯片良率更高、成本更低,成熟制程的模块可以反复复用,不同功能的模块还能各自采用最合适的工艺节点。
随着通用芯粒互连标准逐步统一,Chiplet正从头部芯片公司的专属玩法,走向整个设计板块的基础设施。对芯片设计企业而言,这既是降低流片风险的抓手,也催生了芯粒IP复用、接口标准授权等新商业模式;对第三方设计服务公司而言,异构集成带来了从"卖设计"向"卖系统方案"的升级空间。设计板块的估值逻辑,正在被重新书写。
HBM与混合键合:设备与材料的隐藏机会
在先进封装的诸多技术路线中,HBM无疑是当前最受瞩目的一条。通过垂直堆叠DRAM并与GPU近距离互连,HBM大幅提升内存带宽,已成为AI训练芯片的标配。堆叠层数不断抬升,正推动键合工艺从微凸点向混合键合演进,对键合精度、热管理与缺陷检测能力提出更高要求。
这背后藏着一条容易被忽视的投资线索:先进封装放量,首先受益的往往不是芯片公司本身,而是上游设备与材料供应商——高精度键合设备、量测检测设备、ABF载板、硅中介层等环节的供需持续偏紧。换句话说,当市场盯着算力芯片的出货量时,"卖铲子"的生意可能正以更高确定性兑现利润。芯片供应链的结构性机会,正从晶圆厂向外扩散。
SGX视角:新加坡封测与设备生态的"隐形冠军"
新加坡在全球半导体版图中的角色,向来以"小而关键"著称。从晶圆制造到封装测试,再到设备与精密部件,新加坡聚集了一条完整的半导体制造生态,多家全球晶圆厂与存储器厂商均在当地设有重要基地。这一产业结构,恰好卡在先进封装浪潮的受益位置上。
在新交所上市公司中,一批深耕半导体生态的企业值得纳入观察清单:从AEM等半导体测试与量测设备商,到UMS、Grand Venture Technology等服务于设备环节的精密工程公司,再到Frencken、Venture等覆盖半导体资本设备制造的电子制造服务商,它们的业务大多深度嵌入全球头部芯片企业的供应链。当先进封装与Chiplet的资本开支周期启动,这些"隐形冠军"往往是订单传导链条上不可缺席的一环。对关注新交所芯片股的投资者而言,与其追逐单点技术叙事,不如沿着"封装设备—精密部件—检测服务"的传导路径,寻找估值与基本面错配的标的。
投资启示:为什么投芯片的"第三条答案线"
回到最初的问题——为什么投芯片?在AI芯片设计与制造产能之外,先进封装正在成为第三条清晰的答案线。它的确定性来自三点:其一,AI算力对互连与带宽的要求是刚性的,封装升级不可回避;其二,Chiplet改变了芯片的设计与生产范式,打开了长期成本曲线;其三,设备与材料环节竞争格局相对集中,龙头享受超额利润的窗口更长。
当然,风险同样不容忽视:先进封装的技术路线仍在快速迭代,押错方向的资本开支可能迅速贬值;载板、键合设备等环节的扩产周期错配,也可能带来阶段性供需反转。对投资者而言,跟踪技术验证进度、头部客户的资本开支指引,以及SGX半导体生态企业的订单变化,是判断这条主线景气度的三个关键锚点。
摩尔定律的脚步慢了下来,但芯片行业的故事远未终结。当创新的主战场从晶圆前道转向封装后道,"为什么投芯片"的答案也变得更加立体。对于站在新交所视角观察全球产业的投资者来说,这或许正是重新审视半导体资产配置的最佳窗口。