2026年9月芯片价格全景透视:AI与汽车芯片领涨,成熟制程迎来结构性拐点
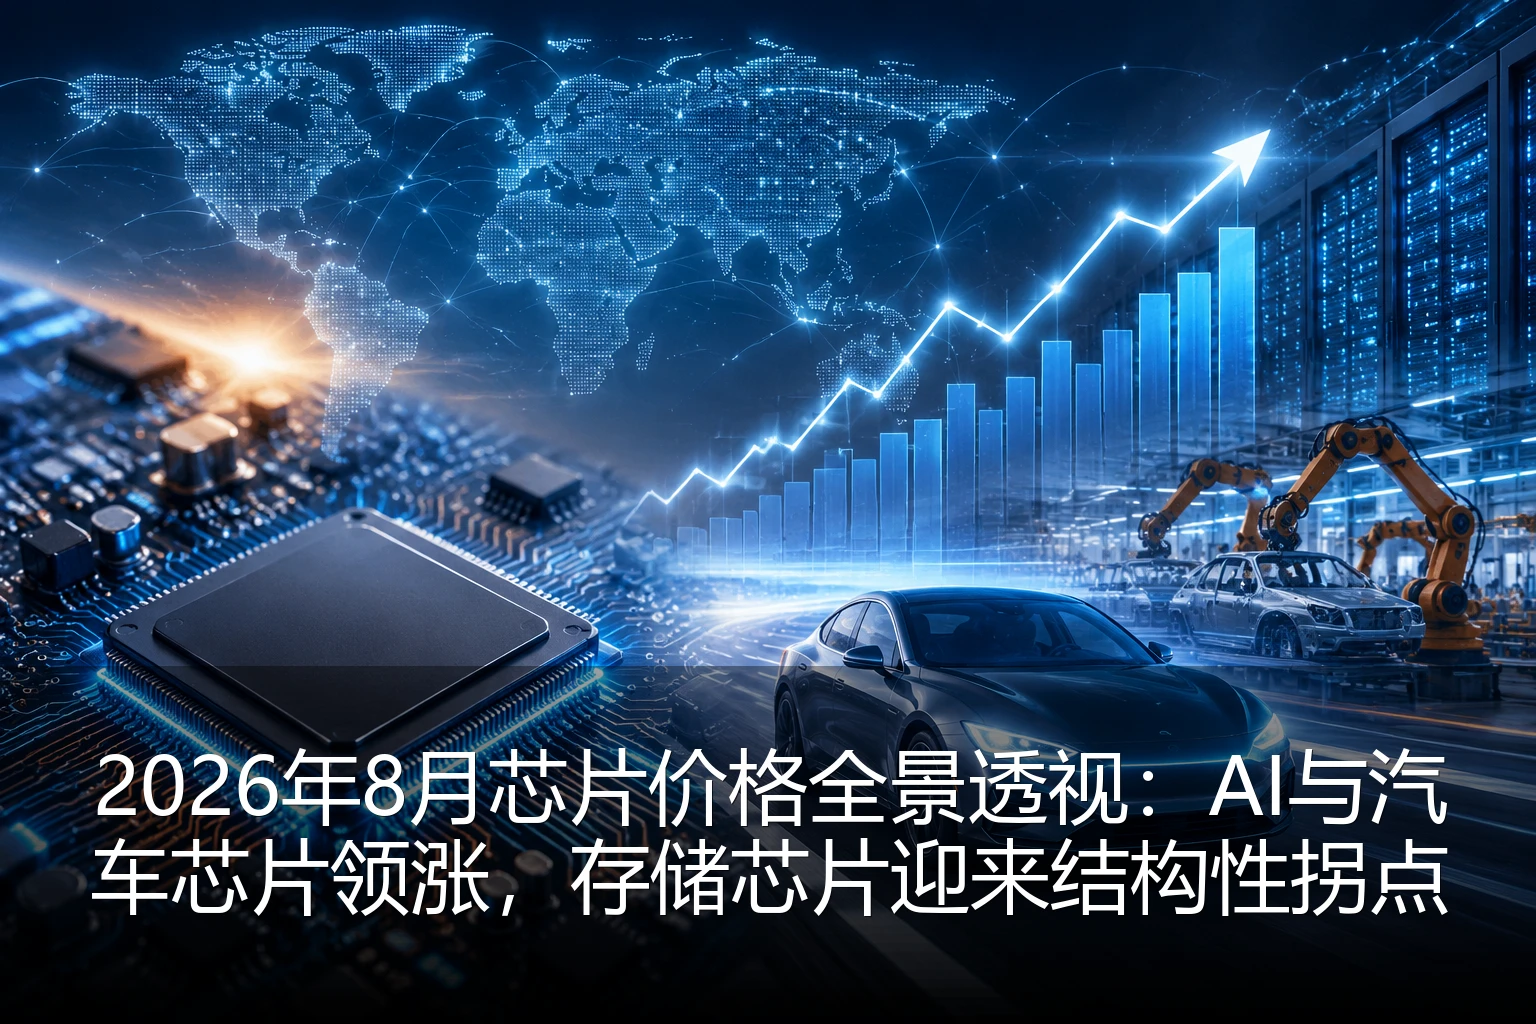
\n\n随着2026年第三季度进入尾声,全球半导体市场呈现出明显的结构性分化格局。根据最新市场数据显示,AI芯片与汽车芯片持续领跑涨价潮,而成熟制程芯片在经历长期下行后,终于迎来关键的拐点信号。本文将深入分析当前芯片价格走势背后的驱动因素,解读市场结构性变化,并为行业参与者和投资者提供前瞻性洞察。
\n\nAI芯片价格持续攀升,供需失衡加剧
\n\n2026年9月,AI芯片价格继续保持强劲上涨态势,高端训练芯片报价较年初已累计上涨超过40%。这一轮涨价主要由三方面因素驱动:首先是全球大型科技公司对AI算力的需求持续爆发,数据中心扩建速度超预期;其次是AI模型复杂度提升,对芯片算力要求不断攀升;最后是先进制程产能受限,供给端难以快速响应市场需求。
\n\n市场调研数据显示,英伟达最新一代H200系列GPU在现货市场的溢价已达30%以上,交期延长至26周。同时,云端AI推理芯片如AMD MI300X和英伟达L40S也出现15%-20%的价格上涨。这种价格传导效应正从云端向边缘计算设备延伸,边缘AI芯片如NVIDIA Jetson Orin和Google Coral系列价格环比上涨8%-12%。
\n\n值得注意的是,AI芯片的价格分化现象日益明显。高端训练芯片供不应求,而部分面向特定场景的AI加速器则因竞争加剧出现价格松动。这种结构性分化反映了AI芯片市场正在从"普惠式增长"转向"精细化竞争"阶段。
\n\n汽车芯片市场回暖,车规级IC价格触底反弹
\n\n经历2024-2025年的调整后,汽车芯片市场在2026年第三季度迎来显著回暖。数据显示,9月份车规级MCU(微控制器)平均价格较6月上涨7.8%,车规级功率半导体器件上涨5.3%,车载传感器芯片上涨6.2%。这一轮价格上涨主要由新能源汽车渗透率提升和智能驾驶功能升级双重驱动。
\n\n新能源汽车销量持续攀升,带动了对高性能车规芯片的需求。2026年8月全球新能源汽车销量达到历史新高的210万辆,同比增长35%。同时,L3级及以上自动驾驶功能的普及,使得高端计算平台、高精度传感器和功率器件需求激增。特斯拉、蔚来、小鹏等头部车企纷纷增加芯片备货,进一步加剧了供需紧张。
\n\n从区域市场看,中国汽车芯片市场复苏最为明显,这主要得益于国内新能源汽车产业链的快速发展和本土芯片企业的技术突破。比亚迪、华为、地平线等企业加速自研芯片进程,改变了传统汽车芯片的供应格局。
\n\n成熟制程迎来关键拐点,供需格局重构
\n\n在AI芯片和汽车芯片领涨的同时,成熟制程芯片市场也出现了值得关注的拐点信号。经过2024-2025年的深度调整,12英寸成熟制程(28nm及以上)芯片报价在连续8个月下跌后,于2026年7月开始企稳,8-9月出现小幅回升。
\n\n数据显示,8英寸晶圆代工产能利用率在2026年第二季度触底后,第三季度开始回升。成熟制程产能利用率从低点的65%提升至72%,其中40nm-90nm节点回升最为明显。这种变化主要源于三个方面:一是消费电子库存去化接近尾声,下游需求开始恢复;二是成熟制程扩产受限,供给端收缩;三是新兴应用如物联网、工业控制对成熟制程芯片需求稳定增长。
\n\n然而,成熟制程市场的复苏呈现明显的结构性差异。传统消费电子领域如智能手机、PC相关的芯片价格仍处于下行通道,而工业控制、电源管理、车规等领域的成熟制程芯片已率先企稳回升。这种分化反映了半导体行业正经历从"消费电子主导"向"多元应用驱动"的结构性转变。
\n\n存储芯片市场分化加剧,DRAM合约价连续两季上涨
\n\n存储芯片市场在2026年第三季度呈现出明显的分化态势。DRAM合约价在经历2024-2025年的持续下跌后,于2026年第二季度触底反弹,第三季度继续上涨。数据显示,DDR5内存合约价较2026年一季度累计上涨超过25%,服务器DDR5合约价涨幅更是达到30%。
\n\nDRAM价格上涨主要受供需关系改善驱动。一方面,AI服务器和高性能计算需求激增,对高带宽内存(HBM)和服务器DDR5需求旺盛;另一方面,存储厂商在连续两年亏损后大幅减产,市场供给收缩。三星、SK海力士和美光三大存储厂商的DRAM产能利用率已从2025年底的不足60%提升至85%以上。
\n\n与DRAM不同,NAND闪存市场仍面临一定压力。尽管消费级SSD价格企稳,但企业级SSD价格仍在小幅下行。这种差异主要源于NAND产能扩张相对充足,且新兴应用如汽车存储、边缘计算对NAND的需求增长不如DRAM强劲。
\n\n晶圆代工价格走势分化,先进制程持续溢价
\n\n晶圆代工市场在2026年第三季度呈现出明显的"双轨制"特征。先进制程(7nm及以下)产能持续紧张,代工价格保持上涨态势;而成熟制程价格则呈现企稳回升趋势。
\n\n台积电、三星和格芯三大代工厂的7nm/5nm制程产能利用率维持在95%以上,交期延长至22-26周。台积电最新报价显示,3nm制程代工价格较2025年上涨约10%,5nm上涨5%,7nm上涨3%。这种先进制程的持续溢价反映了AI和高性能计算对先进工艺的强劲需求。
\n\n成熟制程方面,台积电28nm/40nm制程报价在连续下跌后于2026年第三季度企稳,部分特殊工艺节点如BCD( Bipolar-CMOS-DMOS)和高压工艺甚至出现小幅上涨。中芯国际和华虹半导体等中国大陆代工厂的成熟制程产能利用率也从2026年二季度的低点回升至75%左右。
\n\n未来趋势展望与投资建议
\n\n展望2026年第四季度及2027年,芯片市场预计将延续结构性分化的态势。AI芯片、汽车芯片和部分成熟制程将保持相对强势,而传统消费电子相关芯片可能继续承压。
\n\n从投资角度看,建议关注以下几类芯片企业:一是具备AI芯片设计能力的企业,如英伟达、AMD、英特尔等;二是车规级芯片供应商,尤其是功率半导体、传感器和计算平台领域的领先企业;三是成熟制程中的特色工艺供应商,如BCD、高压工艺、MEMS等领域的企业;四是半导体设备与材料企业,随着产能扩张和技术升级,这一领域将迎来持续增长。
\n\n对于芯片采购方,建议采取差异化策略:对AI芯片和车规芯片等紧缺品类,应提前锁定产能,考虑长期供应协议;对成熟制程芯片,可适当增加库存,把握价格回升带来的机会;对存储芯片,需根据应用需求灵活采购,避免过度囤货。
\n\n总体而言,2026年半导体市场正处于结构性变革的关键期。AI与汽车芯片的强劲增长正在重塑行业格局,而成熟制程的企稳回升则标志着市场开始进入新的平衡点。行业参与者需要密切关注这些变化,灵活调整策略,以把握半导体行业下一轮增长周期的机遇。