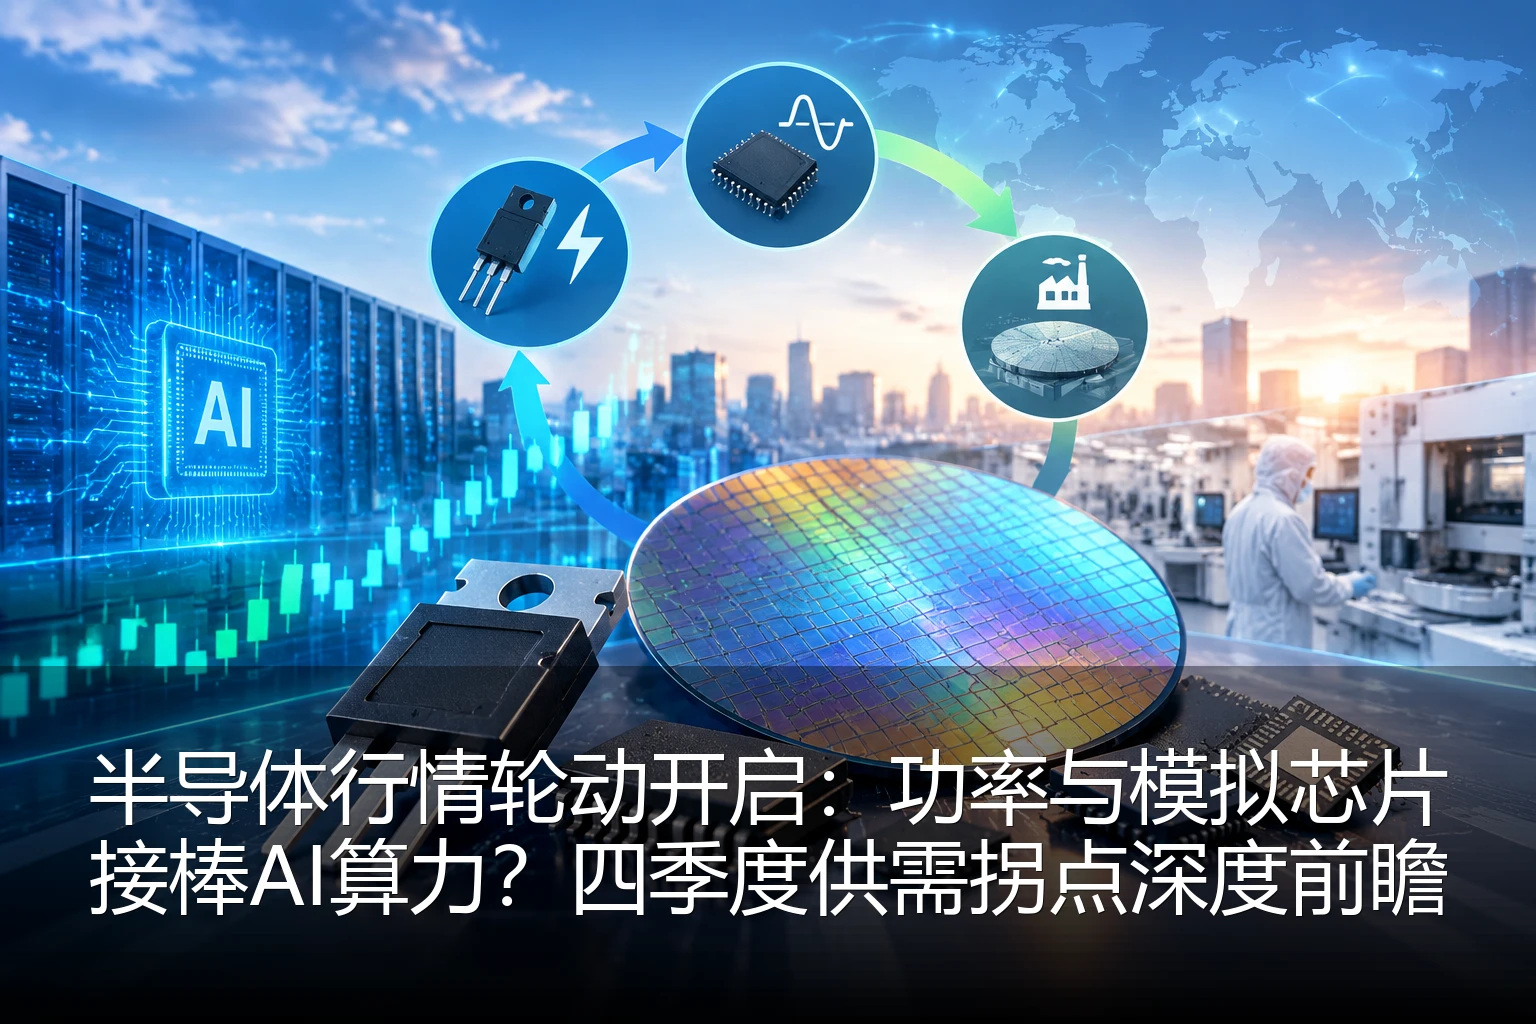
过去两年,全球半导体行情的关键词几乎是唯一的:AI算力。从先进制程代工、HBM高带宽存储到光模块与先进封装,资金沿着算力产业链一路推高相关资产估值,行情结构呈现出罕见的"一头热"特征。然而,进入2026年四季度,市场的微观温度计正在出现微妙变化——当AI主线交易的拥挤度到达历史高位,越来越多的产业与投资视角开始追问:半导体行情的"下半场",会不会由功率半导体与模拟芯片来接力?本文从供需结构、价格逻辑与产业链传导三个维度,梳理这轮潜在行情轮动的底层逻辑。
一、行情轮动为何总在"最热的时刻"酝酿
回顾历史上几轮半导体周期,行情扩散几乎是必然剧本:周期通常从供给最紧缺、技术变化最大的环节启动,随后沿着"先进制程—成熟制程—模拟与功率—设备材料"的链条逐级传导。当龙头环节的涨价与产能扩张进入兑现期,边际资金会自动寻找估值洼地与基本面拐点的交集。
当前的市场结构恰好具备这种条件。一方面,AI算力链的产能瓶颈正在被大规模资本开支逐步缓解,供给端稀缺性下降意味着超额利润终将向均值回归;另一方面,功率与模拟芯片经历了长达两年的库存去化与价格调整,行业出清已进入尾声,基本面处于"利空钝化、利好未兑现"的典型左侧区域。这种估值与景气度的剪刀差,正是行情轮动最容易发生的土壤。
二、功率半导体:走出价格战,需求正在多元化
功率半导体的上一轮下行,核心矛盾在供给端:碳化硅衬底与器件产能在过去数年集中释放,叠加电动车增速换挡,供过于求引发激烈价格竞争,产品价格快速下探,行业利润率被普遍压缩。但站在当前时点,三个边际变化值得高度重视。
- 需求结构多元化。AI数据中心的供电架构正在向更高电压等级演进,高压直流供电、固态变压器等新方案大幅提升了对功率器件的数量与规格要求;同时,光储充一体化、人形机器人与低空经济等新兴场景,正在为功率芯片打开电动车之外的"第二增长曲线"。
- 行业洗牌接近尾声。持续的价格战已迫使部分缺乏成本优势与技术纵深的产能退出或转型,衬底环节的产能利用率出现明显分化,头部厂商的市场份额与定价权有望在出清完成后系统性修复。
- 技术溢价重新定价。车规级认证、衬底—器件一体化能力与封装工艺积累,正在重新成为分水岭,具备全链条能力的厂商将从"以价换量"转向"以质定价"。
三、模拟芯片:周期"深蹲缓起",弹性来自料号组合
与数字芯片不同,模拟芯片生命周期长、单颗价值量低但料号高度分散,其周期特征是"跌得慢、起得也慢",而一旦回暖往往持续性强。当前模拟行业的基本面信号呈现典型的底部特征:消费类需求率先回暖,工业与汽车客户从主动去库存转向按需补库,渠道库存水位逐步回落至健康区间。
更关键的是,模拟芯片的复苏弹性高度依赖产品组合结构。料号丰富、贴近工业与汽车长尾客户的平台型厂商,能够更快享受多下游共振;而产品集中于单一消费场景的厂商,则需等待终端需求更明确的回暖信号。这种结构性差异,意味着模拟板块内部同样会出现显著分化,选股逻辑比整体仓位更重要。
四、向产业链上游的传导:成熟制程与材料的机会
功率与模拟芯片的回暖,将直接映射到晶圆代工与上游材料环节。成熟制程产能利用率是观察这轮轮动的重要先行指标——当8英寸与12英寸成熟节点的稼动率持续回升,代工报价的议价空间将随之改善,此前"以量保价"的被动局面有望扭转。与此同时,光刻胶、湿电子化学品、引线框架与封装基板等材料需求将同步放量,上游的"卖铲人"往往在行情扩散阶段表现突出。
五、对SGX科技板块与产业决策者的启示
新加坡是全球半导体产业链中的重要枢纽,汇聚了设备、封装测试、电子制造服务与材料等多类核心资产,对行情从AI向功率、模拟扩散的过程高度敏感。对投资者而言,与其继续在拥挤的AI主线中追逐边际变化,不如提前关注基本面处于底部区域、供给格局正在改善的功率与模拟链条,以及与之联动的成熟制程代工和材料资产。
对采购与供应链决策者而言,功率与模拟芯片价格正处于周期底部区域,是锁定中长期供货协议、优化成本结构的窗口期。历史经验表明,底部区域签订的长单,往往能在下一轮景气周期中带来显著的成本优势与供应保障。
当然,轮动并非必然如期而至。若AI资本开支的超预期景气进一步延长,资金可能继续留守算力主线;若功率行业价格战延续超出预期,出清节奏也会被拖慢。投资者与采购方需要跟踪三个信号:成熟制程稼动率的变化方向、功率器件报价的环比走势,以及模拟芯片原厂的库存周转天数。
结语
半导体行情从来不是单声部的大合唱,而是多声部的轮动交响。当AI算力的主旋律进入高潮段落,功率与模拟这些"低音部"的修复,或许正是下一乐章的前奏。对于着眼2027年布局的投资者与产业决策者来说,现在最值得做的,是在市场共识尚未形成之前,认真研究那些正在悄悄改善的供需报表——因为历史上每一次行情的扩散,都始于少数人先看见了拐点。